
Indice dei Contenuti
Cos'è la garanzia eventi atmosferici nella polizza casa?
La garanzia eventi atmosferici è un'estensione facoltativa della polizza casa che indennizza i danni materiali e diretti causati all'abitazione da grandine, vento tempestoso, trombe d'aria, uragani e precipitazioni torrenziali certificate dai bollettini meteo ufficiali.
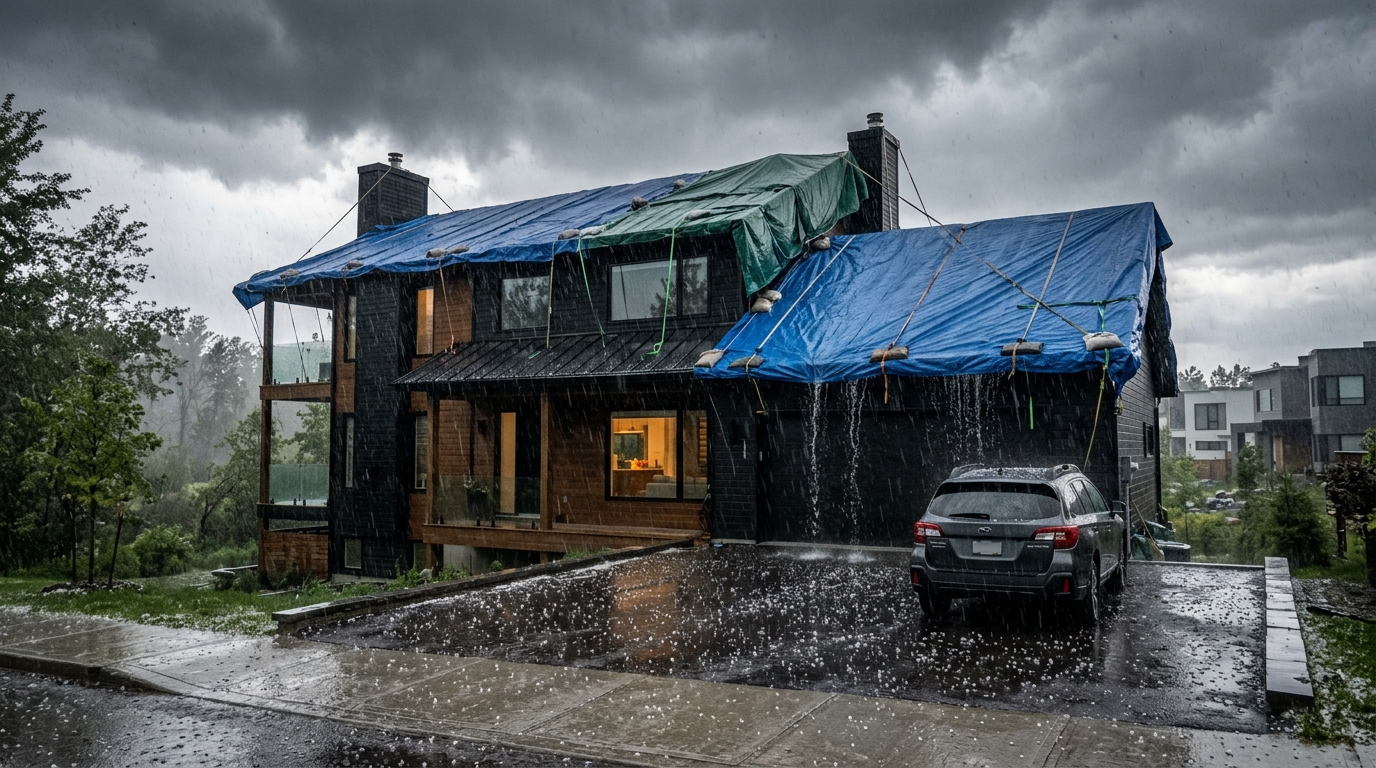
Negli ultimi anni il cambiamento climatico ha trasformato fenomeni meteo prima considerati eccezionali in eventi ricorrenti su tutto il territorio nazionale. Da Roma alle aree collinari del Lazio, acquazzoni improvvisi e grandinate con chicchi di grandi dimensioni provocano sistematicamente infiltrazioni nei soffitti, rotture di lucernari e tegole, e allagamenti nei piani seminterrati.
Una polizza incendio tradizionale non copre questi sinistri. Per ottenere il risarcimento dei danni al fabbricato e al contenuto è indispensabile aver inserito nel proprio contratto la clausola specifica dedicata agli eventi atmosferici e naturali.
Fabbricato: Comprende le strutture murarie, il tetto, le grondaie, le persiane, le verande autorizzate e gli infissi esterni. In caso di grandinata violenta che crepi le tegole o frantumi i vetri, la compagnia rimborsa il ripristino dei materiali danneggiati.
Contenuto dell'Abitazione: Riguarda i mobili, gli elettrodomestici, i pavimenti in parquet e gli arredi interni rovinati dall'acqua penetrata attraverso brecce o varchi aperti dalla violenza della tempesta.
Per approfondire tutte le opzioni per la tua abitazione puoi consultare la nostra pagina dedicata alla polizza per casa e famiglia, dove analizziamo le formule più indicate sia per proprietari che per inquilini.
Come funziona la liquidazione del danno e cosa sono franchigia e scoperto?
La liquidazione dei danni da eventi atmosferici avviene dopo sopralluogo peritale e prevede l'applicazione di una franchigia fissa in euro o di uno scoperto percentuale a carico dell'assicurato, calcolato sull'importo complessivo del danno risarcibile.
Quando si stipula un'assicurazione per la casa è fondamentale comprendere a fondo la distinzione contrattuale tra franchigia e scoperto per evitare brutte sorprese al momento del rimborso.
Franchigia Fissa: È una cifra prestabilita (generalmente compresa tra 200 € e 500 €) che resta sempre a carico del proprietario indipendentemente dall'entità del sinistro. Se il danno ammonta a 2.500 € e la franchigia è di 300 €, la compagnia liquiderà 2.200 €.
Scoperto Percentuale: Rappresenta una quota del danno (spesso tra il 10% e il 15%) non coperta dalla polizza, accompagnata solitamente da un minimo monetario non indennizzabile.
Riparazione Diretta Senza Franchigia: Con le soluzioni evolute proposte da Winass Team e UnipolSai, affidando i lavori di ripristino alla rete di artigiani e imprese convenzionate la franchigia e lo scoperto possono essere ridotti a zero, azzerando l'esborso economico della famiglia.
In caso di allagamento o scoperchiamento parziale, la tempestività nell'inviare la denuncia di sinistro con fotografie nitide e preventivi di messa in sicurezza è decisiva per una perizia rapida e vantaggiosa.
Quali danni atmosferici sono coperti e quali sono le esclusioni tipiche?
La polizza indennizza i danni cagionati da vento superiore a una determinata velocità, grandine e allagamenti conseguenti a infiltrazioni dirette, mentre esclude danni da incuria, usura pregressa, mancata manutenzione di pluviali o finestre lasciate aperte durante il maltempo.
Non tutti i sinistri legati alla pioggia sono automaticamente risarciti. Le condizioni generali di contratto stabiliscono parametri tecnici precisi per determinare l'indennizzabilità del sinistro.
Vento di eccezionale gravità: Generalmente la polizza richiede che il vento abbia raggiunto una velocità superiore ai 50-60 km/h, riscontrata da una stazione meteorologica ufficiale o confermata da danni diffusi subiti da altri edifici limitrofi.
Acqua penetrata attraverso rotture: Se la grandine distrugge un lucernario e la pioggia allaga la stanza, il danno al mobile e al pavimento è integralmente risarcibile. Se invece l'acqua entra perché la finestra è stata dimenticata socchiusa, scatta l'esclusione per colpa grave o negligenza.
Manutenzione ordinaria delle grondaie: L'intasamento di foglie o detriti nei canali di scolo che provochi rigurgiti d'acqua non rientra tra gli eventi coperti, poiché considerato difetto di manutenzione ordinaria a carico del proprietario.
Come richiedere un preventivo per proteggere la propria casa a Roma?
Per richiedere un preventivo personalizzato per la polizza casa è sufficiente indicare i metri quadri dell'immobile, il piano, il comune di ubicazione e le garanzie desiderate attraverso il nostro calcolatore online o presso l'agenzia Winass in Via degli Scipioni 175.
Il costo annuale di una copertura multirischio per l'abitazione con estensione eventi atmosferici è sorprendentemente accessibile, soprattutto se rapportato alle migliaia di euro necessarie per rifare una facciata, una copertura o sostituire pavimentazioni pregiate.
I consulenti di Winass Team analizzano le specificità del tuo stabile, tenendo conto dell'anno di costruzione, dell'eventuale presenza di cappotto termico o pannelli solari sul tetto, proponendo massimali adeguati al reale valore di ricostruzione a nuovo.
Puoi calcolare il tuo preventivo in pochi minuti visitando la pagina richiedi preventivo oppure recandoti nei nostri uffici di Roma Prati per un'analisi dettagliata senza alcun vincolo d'acquisto.
Confronto Garanzie Casa: Incendio Base vs Multirischio Eventi Atmosferici
| Garanzia / Evento | Polizza Incendio Base | Polizza Eventi Atmosferici Winass |
|---|---|---|
| Danni da grandine a vetri e tapparelle | Non coperto | Coperto a valore a nuovo |
| Infiltrazioni d'acqua da breccia nel tetto | Non coperto | Coperto con massimale dedicato |
| Rigurgito fognario post-bomba d'acqua | Non coperto | Opzionabile con clausola alluvione |
| Franchigia con rete riparazioni Unipol | Applicata integralmente | Azzerata o ridotta |
| Tutela legale e perito di parte | Escluso | Incluso con rimborso spese peritali |
Punti Chiave da Ricordare
Consulenza personalizzata: Nessuna polizza standard può proteggere efficacemente beni complessi come la casa, il reddito o l'azienda. Gli accordi contrattuali richiedono un'analisi preliminare di massimali, franchigie e clausole di tutela.
Supporto in agenzia a Roma: Il team di Winass in Via degli Scipioni 175 è a disposizione per verificare gratuitamente le tue polizze in essere e individuare eventuali scoperti o duplicazioni di costi.
Winass Team — Agenzia Unipol Roma
Iscritti al Registro Unico degli Intermediari IVASS. Da anni affianchiamo famiglie, professionisti e imprese con consulenze assicurative su misura, chiare e trasparenti.
Desideri maggiori informazioni su questa copertura?
I consulenti di Winass Team ti accolgono in agenzia a Roma Prati, in Via degli Scipioni 175, oppure tramite videochiamata e telefono, per fornirti un preventivo chiaro e senza impegno.